До 12 млн за студию: переплата по ипотеке в Казани достигает почти три цены жилья
Эксперты — о том, как банки определяют величину процентной ставки по кредиту и как правильно гасить жилищный заем досрочно

На сегодняшний день рыночные ставки по ипотеке начинаются от 16,9—18,4% годовых, следует из предложений банков. При таких процентах платеж за квартиру-студию в Казани составит минимум 34,2 тыс. рублей, а за частный дом — от 65,5 тыс. рублей в месяц. Тем не менее, согласно статистике ЦБ, россияне, в том числе татарстанцы, направляют все больше средств на досрочное погашение жилищного займа. Во сколько обойдется купленная недвижимость с учетом переплаты банку, как кредитные организации определяют величину процента и как правильно погашать ипотеку досрочно — в материале «Реального времени».
За квартиру-студию за 3,3 млн рублей переплата составит почти 6 млн
На сегодняшний день рыночные ставки по ипотеке начинаются от 16,9—18,4% годовых, следует из предложений банков. Причем при таких расценках платеж по жилищному кредиту за квартиру-студию на вторичном рынке в Казани ориентировочной стоимостью 3,3 млн рублей (объявление опубликовано на одном из сайтов, — прим. ред.) составит минимум 34,2 тыс. рублей в месяц. Расчет произведен на ипотечном калькуляторе при условии минимальной ставки в 16,9%, наличия первоначального взноса в 1 млн рублей (30% от общей стоимости жилья) и сроке кредитования на 20 лет.
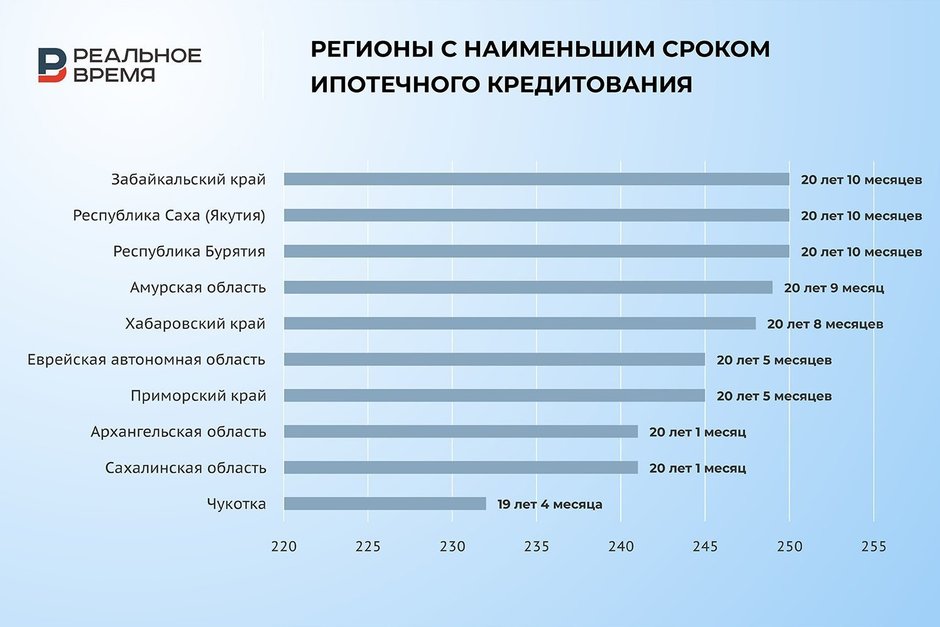
Для справки: по данным Центробанка России от июля 2026 года, средневзвешенная ставка по ипотеке у российских заемщиков составила 10,53%, а средний срок кредитования — 23 года 4 месяца. Однако в зависимости от конкретного региона эти данные корректируются. Например, в Татарстане средний срок жилищного кредита достиг 23 лет 11 месяцев, а ставка — 10,85% годовых в среднем.
Отметим, что если суммировать все платежи за весь срок ипотеки на «малосемейку», а также «плюсовать» первоначальный взнос, то с учетом процентов владелец отдаст 9,2 млн рублей — почти три изначальных стоимости приобретенного жилья.
Причем если оформлять ипотеку на 30 лет, то при аналогичных условиях платеж уменьшается ориентировочно до 33,2 тыс., а итоговая сумма выплат (основной долг + проценты) составит 12,9 млн рублей.

Более того, согласно опубликованным предложениям, ставки по ипотеке на частный дом выше, чем на городское жилье. Так, платеж за «деревянное строение» в черте города ориентировочной стоимостью 6 млн рублей начинается от 65,5 тыс. рублей в месяц. Расчеты указаны при внесении «первоначалки» в сумме 1,8 млн рублей (30% от стоимости недвижимости), сроке кредитования на 20 лет и ставке 18,4%.
Совокупная выплаченная сумма при таком раскладе составит 17,5 млн рублей, что эквивалентно почти трем домам описанной стоимости.
В случае когда покупатель берет аналогичное жилье в ипотеку на 30 лет, платеж снижается до 64,1 тыс., а в итоге человек выплатит почти 25 млн рублей.
«Банку будет проще продать квартиру, чем дом»
Любой банк определяет величину ипотечной ставки исходя из трех факторов. Первый — цена ресурсов, которые использует кредитная организация, иными словами, тех ставок, которые она привлекает на финансирование, сообщил «Реальному времени» доктор экономических наук, профессор КФУ Игорь Кох.
Второй критерий — необходимость покрытия собственных расходов и формирования собственной прибыли.
Он также подчеркнул, что ипотечные ставки на частный дом превышают ставки на городскую недвижимость как раз в связи с повышенными рисками.
— Дело в том, что городская квартира, как правило, более ликвидна. Если заемщик не сможет расплатиться по кредиту, то банку будет проще продать квартиру, чем дом, — описал ситуацию экономист.
«В самом начале срока основная доля в платеже по ипотеке приходится на проценты»
Согласно статистике регулятора, жители России в апреле — июне 2026-го направили 404,7 млрд рублей на досрочное погашение ипотеки, что на 17,7% больше относительно января — марта текущего года.
В топ-5 регионов, где заемщики отдавали самые большие суммы на «досрочку», вошли Москва (67,4 млрд), Санкт-Петербург (25 млрд), Краснодарский край (13,1 млрд), Татарстан (13 млрд) и Свердловская область (13 млрд). Причем у татарстанцев сумма, направляемая на упомянутые цели, увеличилась на 14,23%, или на 1,6 млрд, относительно первого квартала того же года.

Решение о досрочном погашении ипотеки, как правило, принимается исходя из характера и финансовых возможностей человека, а также процентных ставок по самому кредиту, поэтому этот вопрос является очень индивидуальным. Об этом «Реальному времени» сообщил финансовый аналитик Михаил Беляев.
А вот выбор между уменьшением срока или платежа с точки зрения переплаты процентов значения не имеет, подчеркнул он. Тут также все зависит от жизненных обстоятельств или психологии человека, резюмировал экономист.