Татарстанцы наращивают объемы средств на банковских вкладах
Выгода от депозитов перевесила довод в пользу инвестиций в недвижимость
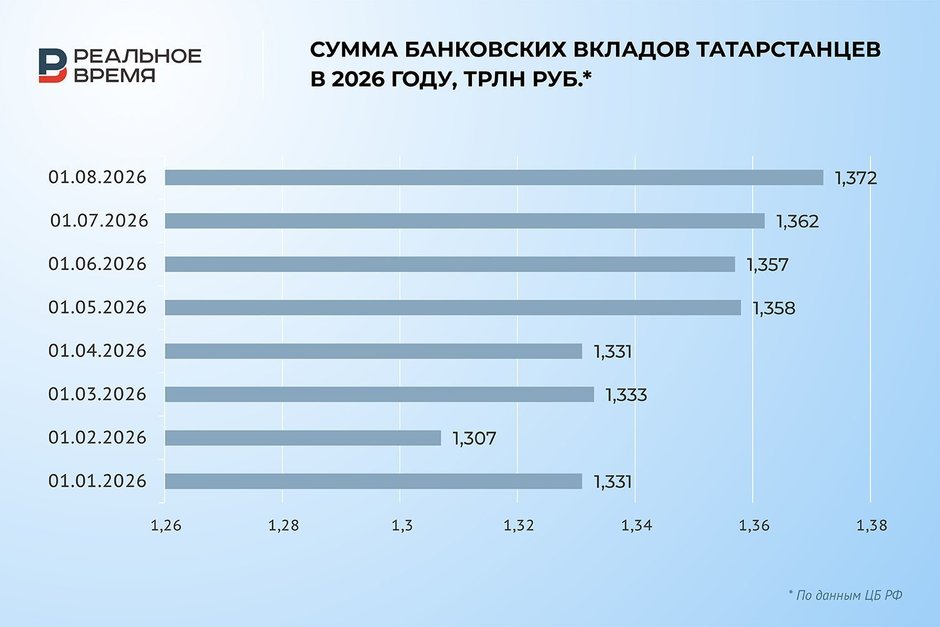
Центробанк оставил ключевую ставку на уровне 14% годовых, «оправдав доверие» клиентов, которые, вопреки большинству прогнозов, не торопились в течение 2026 года снимать накопления с депозитов и инвестировать их в недвижимость. Как свидетельствуют опубликованные регулятором сведения о суммах банковских вкладов татарстанцев, с января по август 2026 года они выросли на 3,1%. Как менялись приоритеты жителей республики в вопросах инвестирования в течение года, почему они не торопятся направлять свои накопления на покупку недвижимости и при каких условиях эта тенденция может поменяться — в материале «Реального времени».
Доходность падает, вклады растут
К августу 2026-го доходность банковских вкладов по сравнению с началом года упала на 3,4%. В середине лета она упала до 10,6% годовых, в настоящее время средняя максимальная ставка по рублевым вкладам составляет 12,95% годовых. Однако выгодно лишь размещение денег на депозитах на короткий срок:
- при открытии вклада на 3 месяца ставка составит 13,63% годовых;
- на 6 месяцев — 13,15%;
- на год — 12,37%;
- на 1,5 года — 11,45%;
- на 2 года — 10,98%;
- на 3 года — 10,67%.
Ставки по краткосрочным вкладам в течение августа 2026 года показали рост на 0,05—0,16%, ставки по вкладам на 2—3 года — снижение на 0,06—0,07%.
Несмотря на тенденцию к падению доходности этого инвестиционного инструмента, татарстанцы продолжают ему доверять. По данным Центробанка, сумма банковских вкладов в республике в августе 2026 года достигла 1,372 трлн рублей. По отношению к январю рост составил 3,1%, как и в среднем по России.
По объему вкладов Татарстан уверенно занимает первое место в Приволжском федеральном округе, а сумма депозитов в республике составила 15,6% от общего объема депозитов в ПФО (8,81 млрд).
Почему не сбылись прогнозы
Прошлогодние предсказания экспертов о последствиях снижения доходности вкладов в виде активного перетока средств с банковских депозитов в инвестиции в недвижимость не оправдались, говорит экономист, гендиректор аналитического агентства «БизнесДром» Павел Самиев.
Сегодня, по мнению Самиева, сложилась гораздо более сложная ситуация, чем годом или двумя ранее, и у вкладчиков отсутствует мотивация отказываться от такого низкорискового инструмента с гарантированной составляющей, как депозиты, и переводить деньги, например, в сегмент, где угроза дефолта только за год выросла более чем вдвое: в корпоративные облигации, акции, или в недвижимость, доходность которой ниже, чем доходность депозитов.
— Сохраняется соотношение в пользу вкладов, поэтому в ближайшее время перетока денег ожидать не приходится, даже с учетом того, что ключевая ставка снижается, — делает вывод Павел Самиев. — Рост вкладов притормозился, но это не связано с выбором вкладчиками других инструментов. Это следствие того, что замедлился рост доходов, а люди по объективным причинам стали чаще отдавать предпочтение наличности.

Он прогнозирует в перспективе «слабый рост депозитной базы», который прежде всего зависит от доходов граждан.
«Причина — в недоступности кредитов»
Руководитель АН «Квартет» Рустем Сафин считает, что прогнозы о смещении вкладчиками акцента на недвижимость не оправдались по сути по двум причинам. Раньше, говорит он, значение ключевой ставки, проценты банковского вклада и проценты по кредиту были достаточно близкими, но теперь ситуация изменилась: проценты по вкладам падают, а проценты по кредитам, в том числе на приобретение недвижимости на вторичном рынке, за ними явно не успевают:
Кроме того, говорит он, на примере своих клиентов он видит, что вкупе с достаточно высокой ставкой по депозитам, которая, кстати, вновь начала приподниматься, сегодня налицо невозможность найти что-то интересное, соответствующее их запросам. Все это стимулирует население сохранять деньги на вкладах.

По мнению Сафина, тенденция к снятию денег с депозитов все же сохраняется — в качестве первого взноса на покупку жилья в рассрочку зачастую направляется банковский вклад. Однако денежная масса на депозитах продолжает расти в результате того, что растет денежная масса у населения, и приток денег на вклады стал превышать отток.
«Переток средств возможен при стрессовой ситуации»
Статистика Центробанка также показывает, что объем средств, аккумулировавшихся в Татарстане на счетах эскроу с целью приобретения недвижимости, в течение восьми месяцев менялся незначительно и остается в пределах 181—186 млрд рублей.
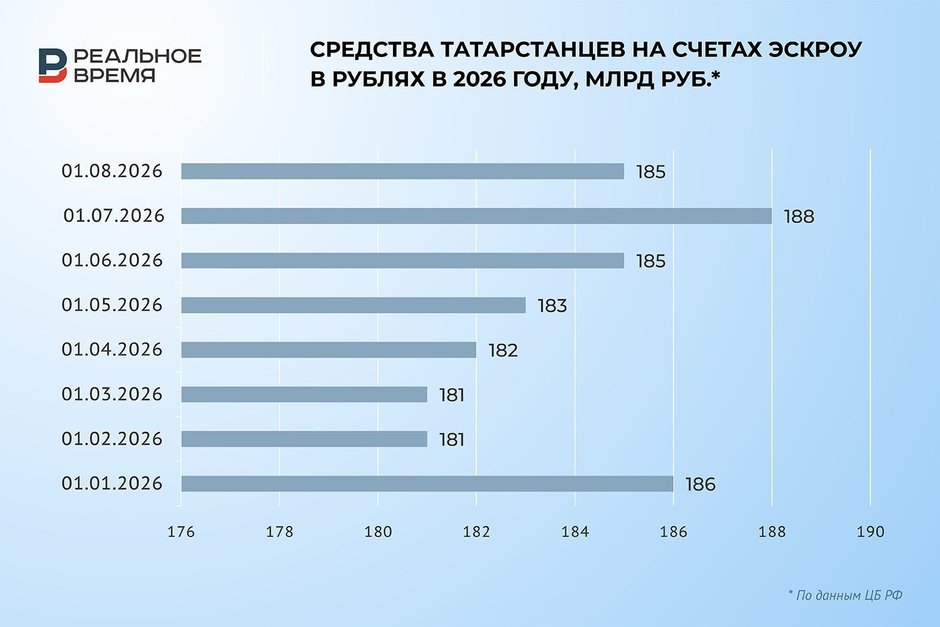
— Эскроу-счета наполнены за счет рыночной ипотеки, рассрочки, льготной ипотеки, — говорит Рустем Сафин. — Детально мы происхождение этих средств не знаем, и нельзя сказать, что рост их объема может быть прямо связан с уменьшением объема банковских вкладов.
Руководитель компании «Счастливый дом» Анастасия Гизатова считает, что колебания объемов средств на эскроу-счетах в течение года могут свидетельствовать как о том, что кто-то забрал с них деньги, так и о том, что какие-то проекты были реализованы и средства перечислены застройщикам.
Она отметила, что при этом количество продаж не растет — люди не спешат вкладывать средства в недвижимость.
Измениться эта тенденция, по ее мнению, может в двух случаях:
- если разойдутся слухи о предстоящей денежной реформе, заморозке вкладов и люди в них поверят — тогда произойдет переток денег в недвижимость, который будет носить стрессовый характер;
- если ставка рефинансирования упадет еще на 1,5—2%, что сделает депозиты еще менее выгодными.